

「教材の売上は増えたのに、手元のお金があまり増えない」
そんなとき、購入金額だけでLTVを計算していませんか? コンテンツ販売では、返金、決済手数料、添削や面談の対応費も含めて考える必要があります。
まずは、同じ時期に初めて購入した人たちが、決めた期間にいくら使い、その提供にいくらかかったかを集計しましょう。獲得費を払った後に、次の講座を作るお金や自分の報酬がどれだけ残るかまで確認できます。
ここでは説明用の30人・90日の例を使い、売上LTV、費用控除後のLTV、CPAを同じ条件で比べます。数字が苦手でも、表の順に埋めていけば、どこを直すべきか判断しやすくなります。
LTVは「何を引いた数字か」まで決める
LTVは、お客様との取引から得られる長期的な価値を表す考え方です。ここで計算する90日LTVは、その期間に観察できた実績です。取引が一生続く間の最終金額を確定する数字ではありません。ただし、売上で見るのか、提供に必要な費用を引くのかで、数字の意味は変わります。
この記事では次の2つを分けます。
- 観察期間の売上LTV:その顧客群の売上から返金を引いた金額÷初回購入者数。
- 観察期間の費用控除後LTV:返金後売上から、対象商品の提供に連動する費用を引いた金額÷初回購入者数。
後者には、決済手数料、教材の配送などの直接費、外注の添削費や面談対応費など、何を含めたかを明記します。同じ講座の提供費を初回と追加購入の両方で引かないよう、商品・対応内容ごとに一度だけ集計してください。この記事の管理用集計は、決算書上の「売上総利益」と同じ定義とは限りません。
自分で対応した時間も見落とさないでください。会計上の支出と分けたうえで、1人増えたときに必要な時間へ社内の目安単価を掛けると、無理なく続けられる提供範囲を考えられます。実際に支払った費用と、この見積原価を二重に引かないようにします。
あなたが計算する定義をそろえると、「30万円の商品だから採算が良い」といった思い込みから離れられます。毎週の対応に時間を使い切っていたなら、売上を伸ばす前に提供方法を変える余地が見えるのです。
CPAは登録と初回購入を混ぜない
CPAは、決めた成果を1件獲得するための費用です。無料メール登録を成果にしたCPAと、初回購入を成果にしたCPAは、別々に計算します。
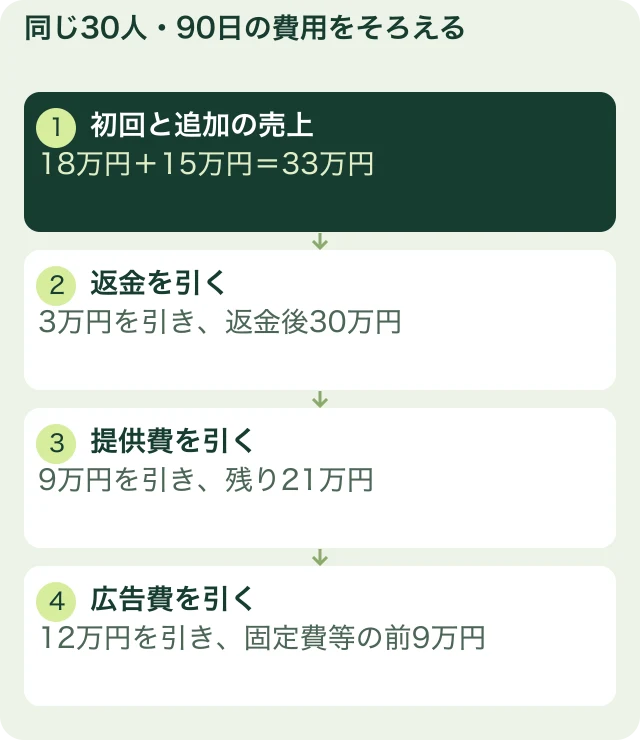
たとえば、広告費12万円でメール登録が300件、そこから初回購入が30人だったという架空例なら、登録CPAは400円、初回購入CPAは4,000円です。
このとき、購入者1人のLTVと登録CPA400円を並べて「十分黒字」と判断すると、購入しなかった登録者の獲得費が抜けてしまいます。
| 比較したいこと | 分母を合わせる方法 |
|---|---|
| 初回購入者の採算 | 購入者のLTVと初回購入CPAを比較 |
| 登録者全体の採算 | その登録者群から得た費用控除後金額を登録者数で割り、登録CPAと比較 |
| 広告以外を含む採算 | 制作・運用・営業などの獲得費を含めた定義を別に作る |
広告媒体が購入と判定した件数には、計測期間や重複のルールもあります。媒体の表示だけでなく、決済側の初回購入者数と定義を確認してください。UTAGEの登録を購入と数えたり、GA4のCTAクリックを登録完了と数えたりしないことも同じです。
同じ30人・90日でLTVとCPAを計算する
以下は、ある月に初めて購入した30人を、それぞれ初回購入から90日間観察した架空例です。実在のお客様や僕の売上データではありません。
| 集計する項目 | 金額・人数 |
|---|---|
| 初回購入者数 | 30人 |
| 初回商品の売上 | 180,000円 |
| 90日内の追加購入売上 | 150,000円 |
| その売上に対する返金 | 30,000円 |
| 対象商品の提供に連動する費用 | 90,000円 |
| この30人を獲得した広告費 | 120,000円 |
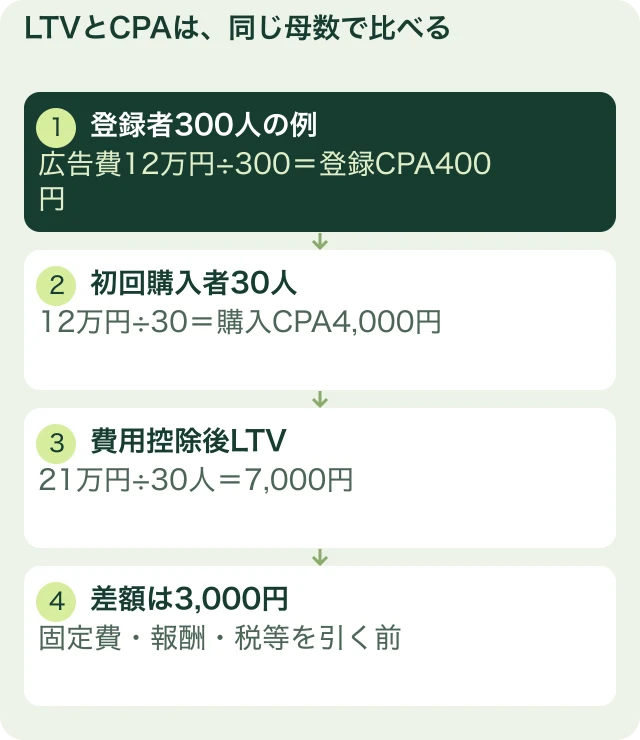
返金後売上は18万円+15万円−3万円=30万円。売上LTVは30万円÷30人=10,000円です。
提供費用を引くと30万円−9万円=21万円。費用控除後LTVは21万円÷30人=7,000円です。
初回購入CPAは12万円÷30人=4,000円。費用控除後LTVから購入CPAを引いた差は、1人あたり3,000円です。30人では9万円が残りますが、ここから固定費、自分の報酬、税金、将来の開発費なども考えるため、9万円すべてを自由に使える利益とは呼びません。
返金した人も、都合よく分母から外さない
この例の30人は、初回に購入した同じ顧客群です。後から返金した人だけを分母から外すと、獲得費を払った人が抜け、採算を良く見せてしまいます。返金は金額で引き、集計対象のルールは途中で変えないようにしましょう。90日を過ぎて返金や費用が確定した場合も、どの集計へ反映するかを決めて記録します。都合の良い時点だけを切り出さず、確定前の金額は速報と区別してください。
また、昨日購入した人と90日経った人を、同じ90日LTVとして比べられません。全員が90日経つまで待つか、「現時点までの速報」と明記します。将来の継続購入予測は、ここまでの実績と別欄に置いてください。
この記事の記入シートをダウンロードする(CSV・記入例付き)
ExcelやGoogleスプレッドシートで開いて使えます。記入例は説明用の架空例です。ご自身の情報へ置き換えてください。
LTVがCPAを上回っても、入金が間に合うとは限らない
ここまでの例では、90日で費用控除後LTVがCPAを上回りました。しかし、広告費を今月払い、追加購入の入金が3か月後なら、その間の支払いは先に発生します。
特に分割払いでは、契約総額、売上として扱う金額、実際の入金を分けてください。「申し込みが入った」だけで広告費を増やすと、決済の失敗や返金、対応費の支払いが重なったときに苦しくなります。
次の3つを月ごとに並べると判断しやすくなります。
- 実際に入金された金額。
- 決済手数料・提供費・獲得費など、実際に支払った金額。
- 今後支払う必要がある費用と、まだ受け取っていない金額。
「LTVとCPAは必ず3対1」「初心者なら1年以内に回収すれば安心」という一律の正解はありません。あなたの商品形態、資金の余裕、継続期間、費用定義で変わります。比率を目指す前に、自分が何か月待てるかと、先に必要な現金を確認しましょう。
数字から、次に直す箇所を1つ選ぶ
僕は、CPAを下げるだけでなく、お客様との関係を育て、次の課題にも役立てるように商品を考えることを大切にしています。安く集めることだけに集中しても、買った後に満足してもらえなければ、長く続く取引にはなりません。
ただ、LTVを上げたいからと、何でも追加販売すれば良いわけでもありません。集計から原因を分けて、次の1つを選びます。
| 数字に出た状態 | 先に確かめること | 改善の例 |
|---|---|---|
| 返金が多い | 販売時の約束と教材の違い | 対象者・得られる成果・必要条件を一致させる |
| 対応費が増える | 同じ質問や操作停止が繰り返されていないか | 実演・説明・FAQを直す |
| 初回は満足、追加購入が少ない | 本当に次の課題があるか | 成果後の悩みを聞いて、必要な講座を設計する |
| 獲得費だけ高い | 届ける相手と約束が合っているか | 広告と販売ページの対象・実例をそろえる |
講座の内容を直す場合は、受講生の声から講座を改善する方法へ進んでください。提供範囲と価格の再設計は、講座の収支から価格を考える例が役立ちます。
変更後は、同じ定義で次の顧客群を観察します。全てを一度に変えると、どこが役に立ったか分かりません。観察期間が終わる前に「改善成功」と決めないことも大切です。
まずは初回購入月と、集計の終わりを決める
あなたが今日するのは、難しい将来予測ではありません。初回購入者を1つのまとまりにし、いつまで観察するかを決め、売上・返金・提供費・獲得費を分けることです。
同じ条件で比べれば、安売りを続けるべきか、サポートの負担を減らすべきか、次の商品が必要かを考えられます。売上だけを追って疲れる状態から、何を改善すれば続けやすくなるかが見える状態へ進みましょう。
次の工程へ進むための関連記事
あなたの経験を、講座と本で届けるには
今ある知識や経験を、講座や本にして必要な人へ届けたい方へ。僕の著書『マーケティング不要の次世代型コンテンツビジネス』で、何を商品にするか、AIとどう分担するか、学びたい人が集まる場所でどう届けるかをお伝えしています。

案内ページのメール登録フォームから、PDFの受け取りURLをお届けします。
コメント